İçindekiler · 7 bölüm
Kısaca:
- Banka mutabakatı, defterdeki banka bakiyesiyle ekstre bakiyesini aynı tarih itibarıyla karşılaştırıp her farkı açıklamaktır.
- Otomatik mutabakatta hareketler bankadan doğrudan alınır, muhasebe programına aktarılır ve kurallarla eşleştirilir; ekip yalnız eşleşmeyen hareketlere bakar.
- Bunun için ERP'nin banka modülü, bankaların nakit yönetimi kanalları ya da tüm bankaları tek yerde toplayan hesap bilgisi platformları kullanılır.
Banka mutabakatı, muhasebe defterinizdeki banka hesabı bakiyesi ile bankanın ekstresindeki bakiyenin belirli bir tarih itibarıyla karşılaştırılması ve aradaki her farkın açıklanmasıdır. Defterde 102 Bankalar hesabında görünen tutar ile ekstrede yazan tutar çoğu zaman aynı değildir; bu her zaman bir hata olduğu anlamına gelmez. Mutabakat, farkın hangi kısmının zamanlamadan, hangi kısmının gerçek bir hatadan kaynaklandığını ayırır.
Farklar nereden gelir?
Farkların neredeyse hepsi iki gruba girer.
Bankada var, defterde henüz yok
- Banka masrafları, EFT ve havale ücretleri, hesap işletim ücretleri
- Faiz gelirleri
- Müşterinin doğrudan hesabınıza yatırdığı ama henüz kaydedilmemiş tahsilatlar
- Otomatik ödeme talimatları
- Hesaba geçen POS tutarları
Defterde var, bankada henüz yok
- Verdiğiniz ama henüz tahsil edilmemiş çekler
- Yolda olan EFT ve havaleler (kesim saatinden sonra gönderilenler)
- Bankaya ertesi gün yansıyacak tahsilatlar
Bu iki grubun dışında kalan fark, genellikle bir kayıt hatasıdır: yanlış tutar, yanlış hesap ya da aynı hareketin iki kez kaydedilmesi.
Adım adım banka mutabakatı
- Tarihi seçin. Çoğu işletme ay sonunda yapar. Hareketi yoğun hesaplarda haftalık, hatta günlük yapmak farkları küçükken yakalamayı sağlar.
- Ekstreyi ve defter bakiyesini alın. Aynı tarih itibarıyla banka ekstresini ve muhasebedeki hesap bakiyesini çıkarın. Döviz hesaplarında her hesabı kendi para biriminde karşılaştırın.
- Açılışı kontrol edin. Bir önceki mutabakatın kapanış bakiyesi, bu dönemin açılışıyla aynı olmalı. Değilse önce geçmiş döneme dönün.
- Hareketleri eşleştirin. Ekstredeki her hareketi defterdeki karşılığıyla eşleyin. Tutar, tarih ve açıklama birlikte kontrol edilir.
- Eşleşmeyenleri iki listeye ayırın. "Bankada var, defterde yok" ve "defterde var, bankada yok".
- Düzeltilmiş bakiyeleri hesaplayın.
- Düzeltilmiş banka bakiyesi = ekstre bakiyesi + defterde olup bankada olmayan girişler − defterde olup bankada olmayan çıkışlar
- Düzeltilmiş defter bakiyesi = defter bakiyesi + bankada olup defterde olmayan girişler − bankada olup defterde olmayan çıkışlar
- Karşılaştırın. İki düzeltilmiş bakiye eşitse hesap mutabıktır. Bankada olup defterde olmayan kalemleri (masraf, faiz, tahsilat) deftere kaydedin.
- Kalan farkı araştırın. Açıklanamayan fark bir kayıt hatasıdır. Fark 9'a tam bölünüyorsa iki rakamın yer değiştirmiş olma ihtimali yüksektir (örneğin 540 yerine 450 yazılması).
Örnekle banka mutabakatı
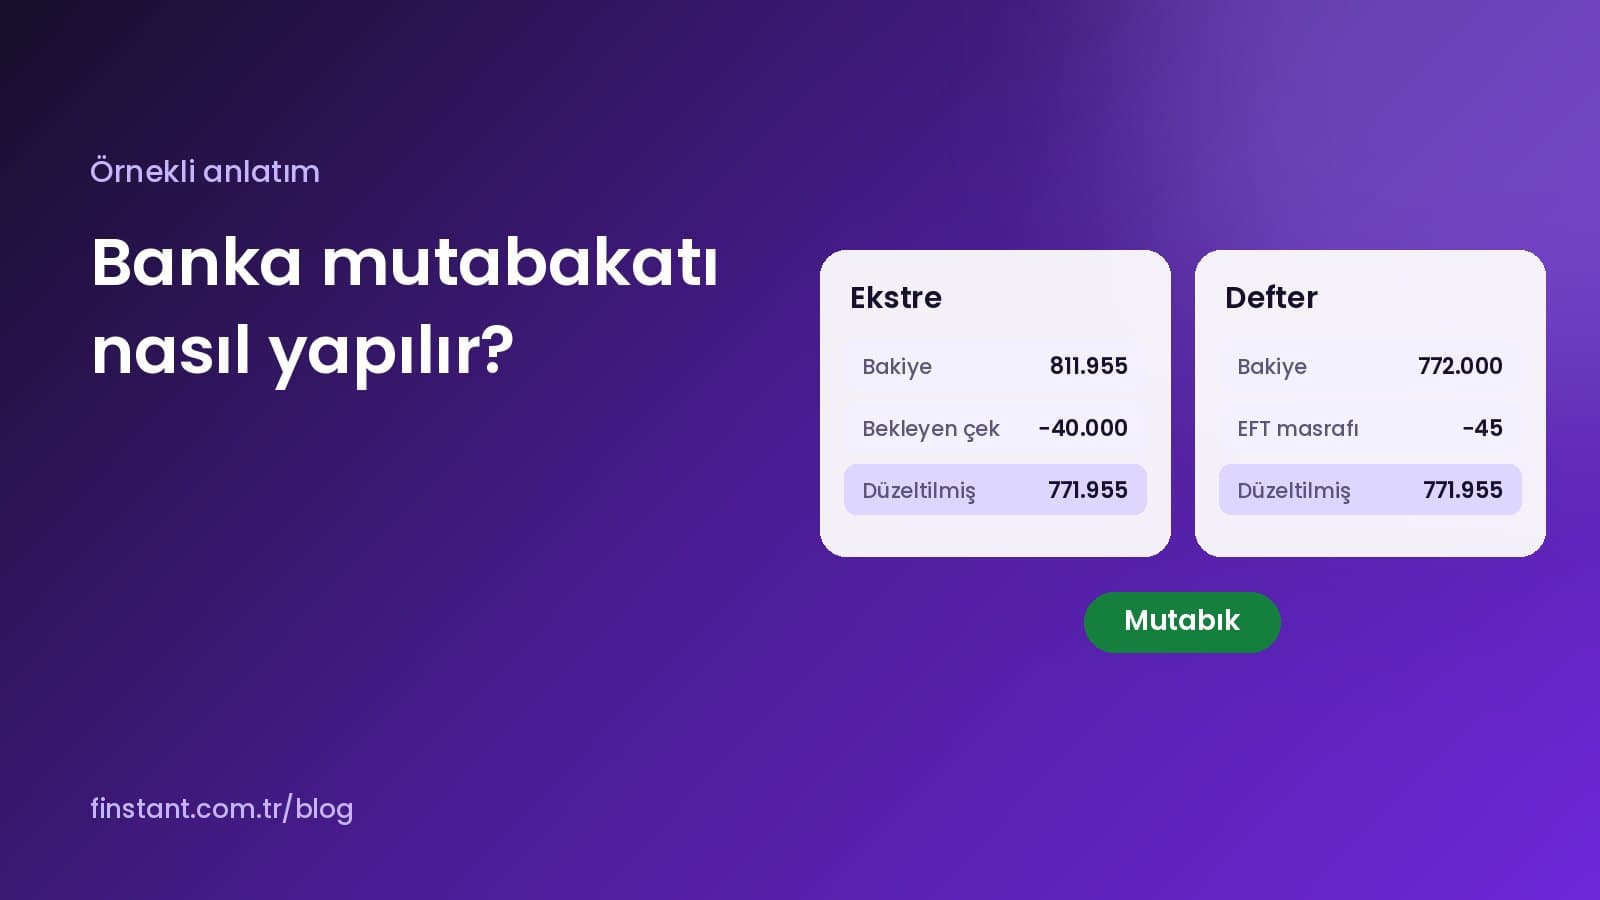
Aşağıdaki tutarlar yalnızca anlatım içindir.
- Banka ekstresi bakiyesi: 811.955 TL
- Defter bakiyesi: 772.000 TL
- Bankada var, defterde yok: 45 TL EFT masrafı (çıkış)
- Defterde var, bankada yok: tedarikçiye verilen, vadesi gelmemiş 40.000 TL'lik çek (çıkış)
Hesap:
- Düzeltilmiş banka bakiyesi: 811.955 − 40.000 = 771.955 TL
- Düzeltilmiş defter bakiyesi: 772.000 − 45 = 771.955 TL
İki tutar eşit, hesap mutabık. Yapılacak tek kayıt, 45 TL'lik EFT masrafının deftere işlenmesidir. Çek, bankadan tahsil edildiği gün kendiliğinden kapanır.
Banka mutabakatı otomatik nasıl yapılır?
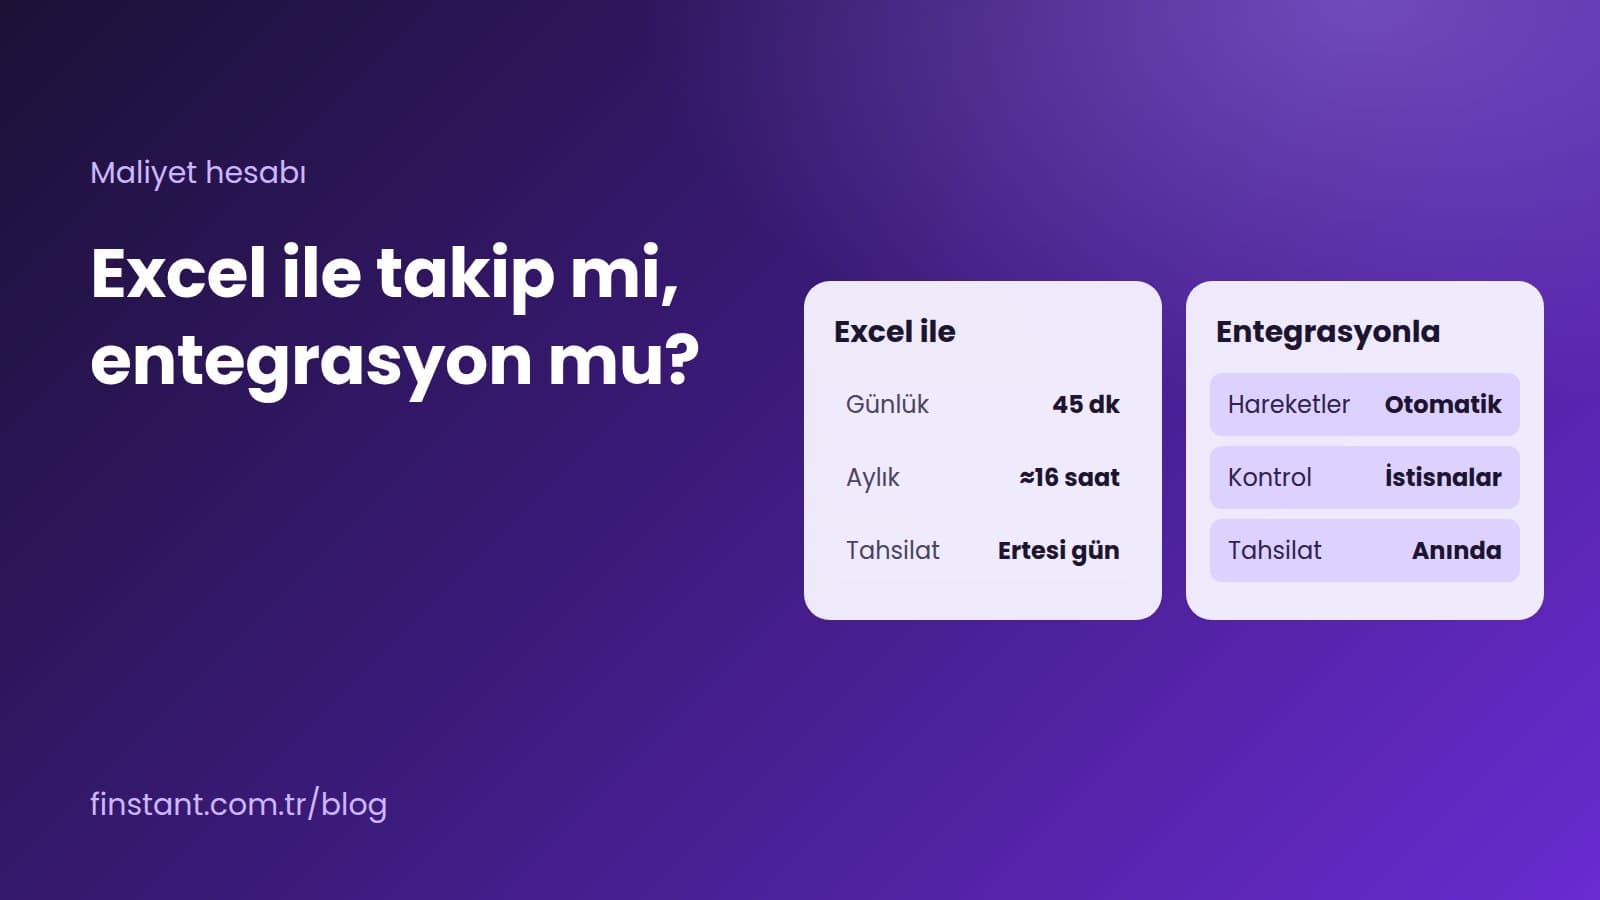
Elle mutabakatta zamanın çoğu veriyi toplamaya ve hareketleri tek tek eşleştirmeye gider: her bankanın internet şubesine ayrı girmek, ekstreyi indirmek, farklı biçimleri aynı düzene getirmek. Beş bankada on hesabı olan bir işletmede bu, her ay on ayrı dosya demektir. Otomatik mutabakatta bu iki iş yazılıma bırakılır:
- Hareketleri bankadan doğrudan alın. Ekstre indirmek yerine hesap hareketleri bankanın API'si ya da açık bankacılık bağlantısıyla gün içinde alınır. On dosya yerine tek liste olur.
- Muhasebe programına aktarın. Her banka hesabı programdaki karşılığıyla (102 alt hesabı) bir kez eşlenir; hareketler bundan sonra programa elle girilmez.
- Eşleştirme kurallarını kurun. Tahsilatlar gönderen IBAN, açıklamadaki cari kodu, vergi numarası ya da fatura numarasıyla cari hesaplara; banka masrafları, faiz ve POS tutarları kendi muhasebe hesaplarına işlenir. Kuralların sırası havale ve EFT eşleştirme yazımızda.
- Eşleşmeyenleri her gün kapatın. Kurala uymayan hareketler istisna listesinde kalır. Liste her gün sıfırlanırsa ay sonunda açıklanacak fark yalnız zamanlama farklarıdır.
- Bakiyeyi her gün karşılaştırın. Hareketler gün içinde geldiği için ekstre bakiyesi ile defter bakiyesi ay sonunu beklemeden karşılaştırılabilir.
Kartlı satış yapıyorsanız POS tarafının ayrıca karşılaştırılması gerekir; adımlar POS mutabakatı rehberimizde.
Banka mutabakatı için hangi yazılımlar kullanılıyor?
Türkiye'de otomatik banka mutabakatı için kullanılan çözümler dört gruba ayrılır:
| Çözüm türü | Nasıl çalışır | Sınırı |
|---|---|---|
| ERP ya da muhasebe programının banka modülü | Ekstre dosyası (MT940, Excel) programa yüklenir, kurallarla eşleştirilir | Dosyayı her bankadan ayrıca indirmek gerekir; veri çoğunlukla gün sonunda gelir |
| Bankaların nakit yönetimi kanalları | Bankanın kurumsal ekranı ya da dosya servisi | Her banka ayrı kanal, ayrı biçim |
| Hesap bilgisi hizmeti sunan çok bankalı platformlar | Tüm bankalardaki hareketler tek yapıda toplanır, muhasebe programına aktarılır | Sağlayıcının yasal statüsü, banka kapsamı ve programınıza aktarım yolu kontrol edilmeli |
| Excel ve makrolar | Ekstreler tek tabloda birleştirilir, formüllerle eşleştirilir | İndirme ve kopyalama elle sürer; hata riski yüksek |
Çok bankalı işletmelerde en çok zaman kazandıran, verinin bankadan doğrudan geldiği ve muhasebe programına kendiliğinden aktarıldığı yapıdır. Hangisinin size uygun olduğu banka sayısına, hareket hacmine ve muhasebe programınıza bağlıdır. Excel ile devam edecekseniz ücretsiz nakit akışı ve banka mutabakatı şablonumuzu kullanabilirsiniz.
Mutabakatı otomatikleştiren bir fintek şirketini nasıl seçersiniz?
Banka verinizi bir finansal teknoloji şirketine açmadan önce şunlara bakın:
- Yasal statü: Türkiye'de hesap bilgisi hizmeti 6493 sayılı Kanun kapsamında bir ödeme hizmetidir ve TCMB'nin iznine tabidir. Şirketin TCMB nezdindeki durumunu sorun.
- Banka şifresi: Güvenli bir yapıda banka şifresi istenmez; hesaplar bankanın kendi yetkilendirme akışıyla bağlanır.
- Banka kapsamı: Çalıştığınız kamu, özel ve katılım bankalarının hepsi bağlanabiliyor mu?
- Muhasebe programına aktarım: Programınız için hazır aktarım mı var, API mi gerekiyor?
- POS ayrıntısı: Komisyon, bloke ve net tutar işlem bazında geliyor mu?
- Deneyim ve ölçek: Kaç işletme kullanıyor, ayda ne kadar hareket işleniyor?
- Güvenlik: Çok faktörlü giriş, şifreli bağlantı ve kullanıcı bazında işlem kaydı var mı?
Sağlayıcıya sorulacak güvenlik soruları banka verisi paylaşımı ve KVKK yazımızda.
Finstant ile banka mutabakatı
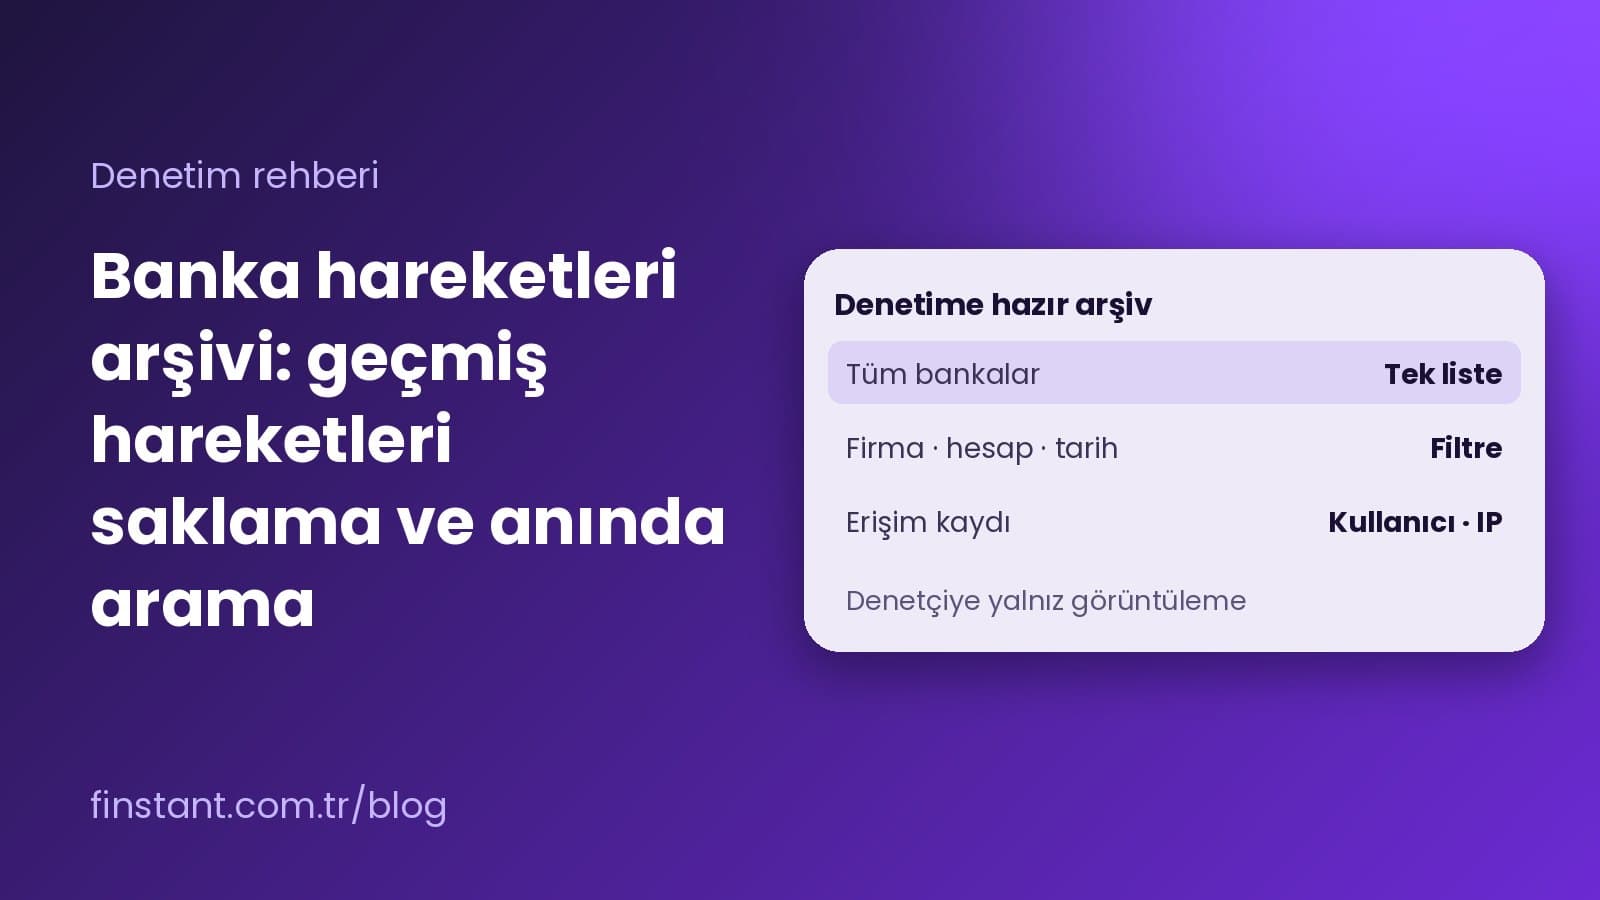
- Tüm bankalar tek listede: Türkiye'deki 32 bankadaki bakiye ve hesap hareketleri tek ekranda; firma, hesap ve tarihe göre filtrelenir, Excel'e aktarılır.
- Muhasebe programına aktarım: Logo ve Netsis ürünlerine hazır (native) aktarım, diğer programlara API ile. Aktarım modülüyle tahsilatlar cari hesaplara işlenir.
- POS hareketleri aynı ekranda: Her işlemin komisyonu, bloke bilgisi ve hesaba geçecek net tutarı.
- Güvenlik: Banka şifreniz Finstant'ta saklanmaz; hesaplar her bankanın kendi yetkilendirme akışıyla bağlanır. Girişte çok faktörlü doğrulama, bağlantıda TLS 1.2 ve üzeri şifreleme kullanılır; işlemler kullanıcı, IP adresi ve zamanla kayda alınır.
- Deneyim: 2013'te Kronosoft adıyla kurulan şirketimizin hizmetini bugün 1.500'den fazla işletme kullanıyor; her ay 40 milyonu aşkın bakiye, hesap ve POS hareketi Finstant üzerinden izleniyor ve aktarılıyor.
- Yasal durum: Finstant, Finstant Ödeme Kuruluşu A.Ş. tarafından sunulur. 6493 sayılı Kanun kapsamında ödeme kuruluşu faaliyet izni başvurusu Türkiye Cumhuriyet Merkez Bankası nezdinde devam etmektedir.
Kendi yapınızı konuşmak için bir uzmanla görüşme planlayabilirsiniz.
İlgili rehber: Gelen tahsilatların cari hesaplara otomatik işlenmesi için: Tahsilatlar cari hesaplara otomatik nasıl eşleştirilir?
Bu yazı, konunun bütününü anlatan Çoklu Banka Hesap Yönetimi Rehberi'nin bir parçasıdır.